Gestionar un negocio gastronómico requiere un control financiero riguroso para asegurar su supervivencia diaria. A pesar de mantener el local lleno, muchos propietarios descubren que la rentabilidad desaparece cuando los costos reales superan los ingresos obtenidos. Por esta razón, dominar el cálculo de los márgenes es indispensable. Este proceso permite establecer tarifas competitivas y garantiza que cada plato aporte un beneficio verdadero a la caja, protegiendo así el futuro económico del establecimiento ante cualquier imprevisto financiero.
El impacto de las subidas de costes en la restauración actual
En los últimos años, mantener la rentabilidad en el sector de la hostelería se ha convertido en un desafío. Informes económicos y datos de organismos estadísticos reflejan un incremento sostenido en el precio de los alimentos, la energía y los suministros básicos necesarios para operar una cocina.
Cuando los proveedores aumentan las tarifas de la carne, los aceites o los productos frescos sin previo aviso, los márgenes de beneficio se contraen directamente. Mantener los precios de venta sin realizar revisiones periódicas genera una pérdida acumulada que afecta la estabilidad financiera del negocio y limita su capacidad de crecimiento.
¿Qué es el food cost y cómo se calcula mediante un escandallo?
El indicador conocido como food cost representa la proporción porcentual que consume el costo de los ingredientes en relación con el precio final de venta al público. Para determinar este valor con precisión matemática, es necesario elaborar un escandallo, un desglose detallado de cada componente y gramaje que integra una receta.
Por ejemplo, al preparar una hamburguesa, se suman los valores correspondientes al pan, la carne, los complementos y las salsas. Si la suma total de estos insumos alcanza una cantidad específica y el platillo se comercializa por un monto superior, el resultado porcentual indica el peso real de la materia prima sobre el valor cobrado al consumidor final.
Centralización de datos mediante tecnología y análisis de ventas por plato
Tomar decisiones sobre la composición del menú basándose en impresiones subjetivas suele generar errores operativos y pérdidas económicas. Para realizar una ingeniería de menú efectiva que cruce los productos de mayor rotación con aquellos que dejan un mayor margen, resulta indispensable contar con información centralizada y objetiva.
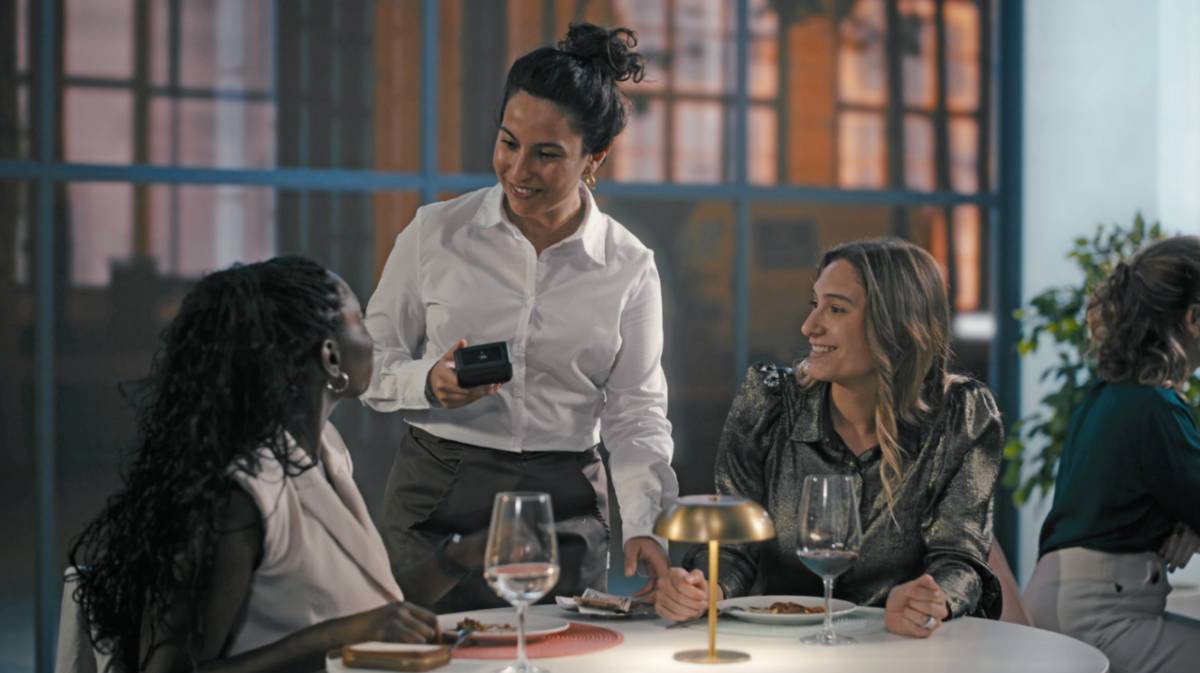
La implementación de un TPV para restaurantes facilita este análisis al registrar automáticamente qué opciones tienen mayor demanda, en qué horarios se consumen y cuál es el rendimiento económico real de cada artículo, simplificando la toma de decisiones estratégicas.
Porcentajes razonables de food cost según el modelo de negocio
El porcentaje de costos de materia prima varía de manera directa según el tipo de establecimiento y su modelo de producción. Conocer estos rangos específicos ayuda a fijar metas financieras claras para cada formato comercial:
- Cafeterías y panaderías: El porcentaje ideal de costo de ingredientes debe mantenerse entre el 20% y el 25% debido al alto volumen de rotación y menor complejidad en las preparaciones.
- Restaurantes de menú diario o comida rápida: El indicador estándar oscila entre el 28% y el 32% para asegurar competitividad frente a la oferta masiva.
- Restaurantes de cocina de autor o alta cocina: El porcentaje permitido puede alcanzar entre el 35% y el 40% debido al uso de productos frescos exclusivos y mermas elevadas.
- Bares y coctelerías: El costo de los insumos líquidos se sitúa generalmente entre el 18% y el 22%, compensando los márgenes de otros servicios.
Métodos para fijar el precio de venta y detectar platos ruinosos
Establecer las tarifas de los platos requiere aplicar criterios matemáticos fijos para evitar pérdidas económicas. Los métodos más usados para calcular el valor final al cliente son los siguientes:
- Método del coeficiente multiplicador: Consiste en dividir 100 entre el porcentaje de costo deseado y multiplicar el costo de la materia prima por ese factor resultante.
- Método del margen de contribución: Se calcula sumando a los costos de ingredientes una cantidad fija de dinero destinada a cubrir los gastos fijos y la ganancia neta.
- Método basado en la competencia ajustada: Analiza los precios del mercado local para un plato similar, asegurando que el costo de producción interno permita obtener beneficio bajo esa misma tarifa.
- Método de ingeniería de menú por contribución bruta: Evalúa tanto el volumen de ventas como el beneficio real en dinero que aporta cada receta para decidir si se mantiene o se retira.




Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.196